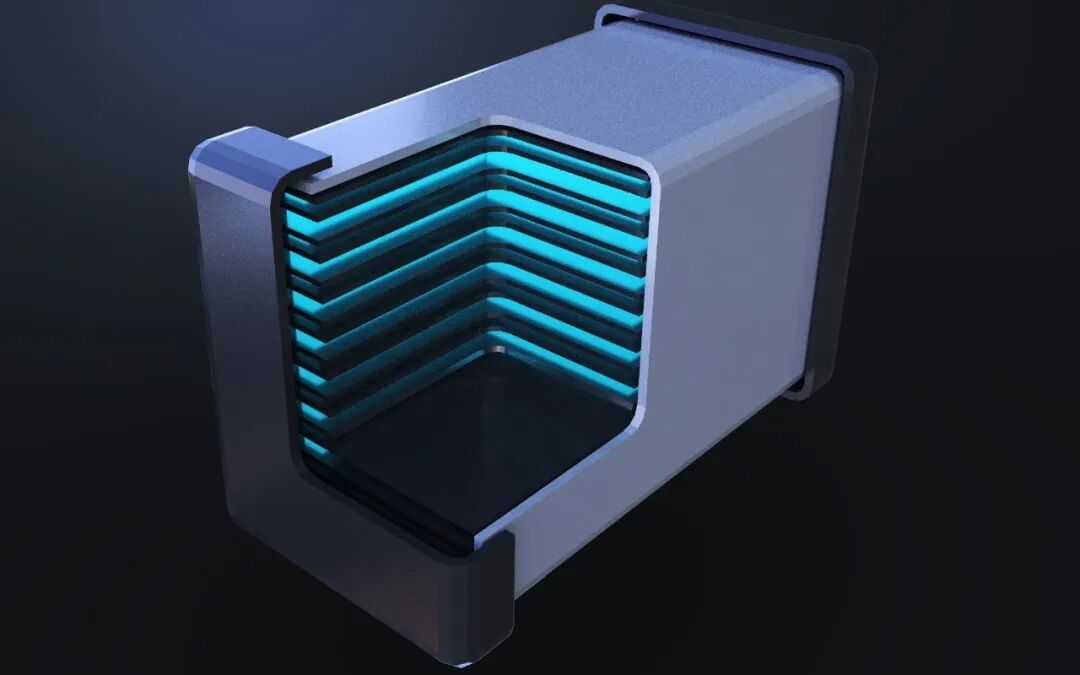
Останавливают одно и расширяют другое: какую партию разыгрывают производители MLCC?
Murata снимает с производства часть номенклатуры девяти серий MLCC, а Samsung Electro-Mechanics и Taiyo Yuden наращивают мощности под ИИ-серверы, где маржа почти вчетверо выше, чем у массовых изделий; дефицит высокоёмких MLCC может продлиться до 2028 года, китайские компании догоняют лишь в среднем и нижнем сегментах.
В сентябре 2026 года мировой лидер рынка MLCC Murata официально опубликовала уведомление о снятии с производства: в 2026 финансовом году компания начинает оптимизацию продуктовых линеек, под которую попадает часть номенклатуры девяти серий — GRM, GRJ, GRT, GXM, GXT, GCM, GCJ, GCG и ZRA, включая стандартные потребительские серии и отдельные автомобильные позиции. В уведомлении задан чёткий график: до конца 2027 года клиенты должны дать письменный ответ, до конца марта 2028 года — разместить последние заказы, дата последней отгрузки — 31 марта 2029 года.
Это не простая смена поколений продукции: главный мотив Murata — огромная разница в рентабельности. По оценкам инвестиционных аналитиков, операционная маржа MLCC для ИИ-серверов превышает 30%, тогда как у изделий общего назначения она составляет лишь 8% — разрыв более 22 процентных пунктов; при одинаковой выручке операционная прибыль от изделий для ИИ примерно в 3,8 раза выше. По состоянию на конец июня 2026 года соотношение заказов к отгрузкам у Murata, Samsung Electro-Mechanics и Taiyo Yuden достигло 1,30, 1,31 и 1,25 соответственно — максимумов со времён пандемии COVID-19, что показывает: спрос в верхнем сегменте намного опережает возможности предложения.
Samsung Electro-Mechanics действует в освоении ИИ-спроса агрессивнее: в сентябре 2026 года компания подписала крупнейший в своей истории долгосрочный контракт на поставку MLCC на сумму 1,0722 трлн вон с поставками в течение всего 2027 года. К настоящему времени Samsung Electro-Mechanics заключила долгосрочные соглашения о поставках MLCC более чем с десятью глобальными клиентами, а её доля на рынке MLCC для ИИ-серверов превысила 40%. Кроме того, компания решила с июля 2026 по 2040 год инвестировать около 15 трлн вон в производственную площадку в Пусане, превратив её в ключевую базу выпуска MLCC с высокой добавленной стоимостью и высокопроизводительных подложек для упаковки.
Taiyo Yuden также ускоряет перестройку: в августе 2026 года из-за превысившего ожидания спроса на MLCC для ИИ-серверов компания повысила прогноз на текущий финансовый год — целевую консолидированную выручку с 384 до 424 млрд иен, целевую консолидированную операционную прибыль с 30 до 45 млрд иен. Изначально Taiyo Yuden планировала наращивать мощности MLCC на 10% в год в 2026–2030 финансовых годах, теперь руководство готово ускориться, и темп может быть повышен до 15% в год.
ИИ-серверы стали ключевой переменной отрасли MLCC потому, что и количество, и требования к характеристикам конденсаторов выросли на порядок. Murata ожидает, что спрос на MLCC для ИИ-серверов будет расти в среднем на 30% в год и к 2030 году увеличится в 3,3 раза относительно 2025 года.
— По количеству: в обычном сервере используется около 1800–2500 MLCC, а в ИИ-сервере с 8 ускорителями — уже около 20 тыс. Например, на одной вычислительной плате NVIDIA GB200 установлено около 6500 MLCC, а в платформе следующего поколения Rubin ожидается около 12 000 — почти вдвое больше. В расчёте на стойку NVL72 количество MLCC достигает 441 тыс. штук стоимостью 4635 долларов.
— По характеристикам: требования ИИ-серверов к MLCC изменились качественно. По расчётам аналитиков, на примере сервера GB200 доля высокоёмких MLCC от 1 мкФ достигла 60%, а доля высокотемпературных изделий — 85%. ИИ-сервер работает круглосуточно, мощность одной машины может превышать 3000 Вт, и MLCC должны сохранять высокую надёжность при высокой температуре, высоком напряжении и больших токах, что усложняет техпроцесс.
— Более глубокий технический вызов создают собственные ASIC-платформы облачных провайдеров: на финальной стадии валидации перед серийным выпуском в платформы ИИ-ускорителей следующего поколения часто вносятся изменения конструкции, из-за чего потребность в MLCC высокого класса резко пересматривается вверх. AMD при валидации MI450 заменила все алюминиевые электролитические и танталовые конденсаторы в спецификации на MLCC, и потребность в типономинале 47 мкФ 2,5 В X6S 0402 выросла с 1440 до 10 544 штук на плату — на 632%; потребность платформы NVIDIA Vera Rubin в 100 мкФ 4 В X6S 0805 также пересмотрена с 320 до 500 штук на плату. Это означает, что MLCC превращаются из «второстепенного» в «главный» элемент схем управления питанием.
Стратегическая логика ведущих японских и корейских производителей ясна: в условиях ограниченных мощностей через «выбор и концентрацию» направлять ресурсы на высокомаржинальную продукцию. Обоснование: у клиентов на MLCC для ИИ-серверов длинный цикл квалификации и глубокий «ров», и после заключения долгосрочного соглашения определённость выручки и прибыли намного выше, чем у циклических заказов потребительской электроники.
Вице-президент Murata Масанори Минамидэ (南出雅范) в интервью Nikkei прямо заявил, что тенденция роста MLCC за счёт ИИ-серверов «продлится как минимум до 2028 года», и компания рассматривает на ближайшие 3–5 лет план расширения, возможно, «более смелый, чем прежде». Murata планирует к 2027 финансовому году увеличить мощности MLCC на 20% относительно нынешнего уровня — с явным акцентом на высокоёмкие изделия для ИИ-серверов.
Примечательно, что японские и корейские производители делают такой выбор не впервые. В 2016 году TDK первой объявила об уходе с рынка потребительских MLCC общего назначения, за ней последовали Murata, Kyocera и Taiyo Yuden, переведя мощности на автомобильный и промышленный сегменты, что напрямую вызвало дефицит MLCC и резкий рост цен в 2017–2018 годах. Если в прошлый раз перестройку мощностей вызвали автомобильные изделия, то теперь новым ключевым источником спроса стали «ИИ-серверы». На переток заказов, вызванный переносом японско-корейских мощностей, китайские производители реагируют активнее, но их стратегии заметно различаются.
Чистая прибыль Саньхуань Груп (三环集团) за первое полугодие 2026 года составила 1,932 млрд юаней (+56,18% год к году). Компания делает ставку на высокоёмкие MLCC для ИИ и 48-вольтовых систем питания; проект расширения стоимостью 1,861 млрд юаней планируется запустить в мае 2027 года с упором на вертикальную интеграцию — собственную полную цепочку от порошков и паст до готовых изделий; в направлении высокой ёмкости и миниатюризации достигнуты диэлектрический слой около 1 мкм и более 1000 слоёв.
У Фэнхуа Гаокэ (风华高科) на MLCC высокого класса приходится около 35–40% выручки от MLCC; индустриальный парк Сянхэ (祥和工业园) вышел на проектную мощность, заказы и загрузка держатся на высоком уровне. Компания ускоряет квалификацию продукции и внедрение у клиентов: освоены гомогенное диспергирование порошка титаната бария с размером частиц менее 100 нм и литьё сверхтонких плёнок 0,5 мкм, автомобильная продукция прошла квалификацию AEC-Q200, предельная ёмкость MLCC достигает 220 мкФ.
Однако технологический разрыв китайских производителей в сегменте MLCC высокого класса для ИИ-серверов остаётся значительным: китайское замещение пока сосредоточено в среднем и нижнем сегментах MLCC общего назначения, где за счёт ценового преимущества и быстрой реакции растёт загрузка мощностей, а в серверных применениях высокого класса по-прежнему доминируют японские и корейские производители. Передовые системы материалов для высокотемпературных и высоконадёжных изделий в основном контролируют японские компании: выход годных у Murata превышает 90%, у Samsung Electro-Mechanics — 80%, тогда как у китайских производителей выход годных сверхвысокоёмких изделий от 100 мкФ составляет лишь около 50%, а себестоимость намного выше зарубежной.
В верхнем звене цепочки выигрывают и китайские производители материалов. Гоцы Цайляо (国瓷材料) активно расширяет выпуск диэлектрических порошков для MLCC ИИ-серверов и автомобильного класса, часть мощностей уже введена; Боцянь Синьцай (博迁新材) в сегменте никелевых порошков высокого класса выигрывает от миниатюризации и роста ёмкости MLCC — конъюнктура по никелевым порошкам с размером частиц 120 нм и менее продолжает улучшаться.
Из-за длинных сроков поставки зарубежного оборудования высокого класса разрыв между спросом и предложением на высокоёмкие MLCC может расшириться, а напряжённая ситуация — продлиться до 2028 года. Тому, что MLCC в нынешней волне ИИ привлекают больше внимания, чем большинство пассивных компонентов, есть три структурные причины.
Во-первых, скачок в структуре себестоимости. Аналитики Goldman Sachs отмечают, что в нынешней структуре стоимости спецификации ИИ-сервера MLCC поднялись на третье место после GPU и микросхем памяти. Этот вывод ломает традиционное представление о MLCC как о «дешёвом расходнике» и ставит их в один ряд с GPU и HBM по стратегической значимости.
Во-вторых, устойчивость дисбаланса спроса и предложения. Цикл ввода мощностей MLCC высокого класса достигает 18–24 месяцев, и после прошлого отраслевого цикла международные производители расширяются осторожно. Сроки поставки высокоёмких изделий с высокими характеристиками для ИИ-серверов резко выросли с 8–10 до 20–26 недель и более; по оценкам отрасли, дефицит высокоёмких MLCC высокого класса может сохраняться до 2028 года.
В-третьих, монополия на технологический барьер. Японские и корейские лидеры уже освоили сверхтонкий диэлектрик 0,35–0,5 мкм и более 1000 слоёв. Изделия с высокими характеристиками, такие как 47 мкФ 2,5 В X6S 0402 и 100 мкФ 2,5 В X6S 0603, имеют крайне высокий технологический порог, выход годных у всех производителей под серьёзным давлением, эффективные мощности ограничены. Стабильно поставлять высокоёмкие номиналы для ИИ во всём мире могут только Murata (доля около 45%) и Samsung Electro-Mechanics (около 39%) — вместе 84% рынка. Такая концентрация предложения делает MLCC одним из самых «узких» компонентов в цепочке поставок ИИ.
Для участников отрасли ключевой вопрос сместился с «удастся ли получить заказ» на «кто способен поставлять изделия высокого класса». Японские и корейские производители благодаря технологическому заделу и привязке клиентов сохранят доминирование в верхнем ИИ-сегменте; китайским производителям, принимая переток потребительских заказов, нужно ускоренно преодолевать барьеры высокой ёмкости, термостойкости и миниатюризации, чтобы в окне структурного дефицита 2026–2028 годов перейти от «проникновения по объёму» к «качественному прорыву». Эта миграция мощностей, заданная спросом на вычисления, глубоко переписывает конкурентную картину отрасли MLCC, складывавшуюся десятилетиями.