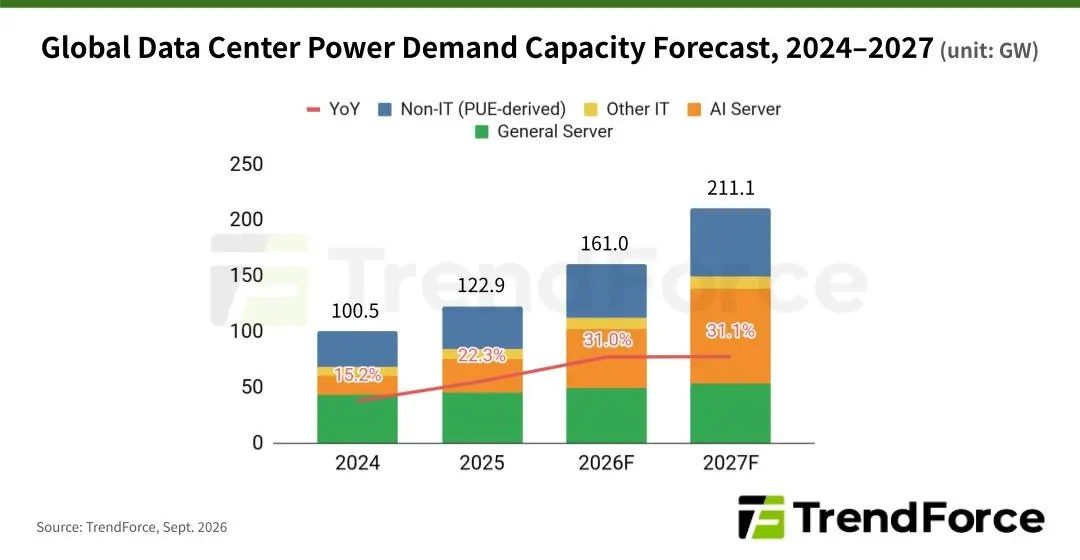
TrendForce: энергопотребление дата-центров в 2026 году вырастет на 31%
По оценке TrendForce, мировая потребность дата-центров в мощности достигнет в 2026 году 161 ГВт против 122,9 ГВт в 2025-м, а главным источником роста станут серверы для ИИ — 33,4% всей потребности. К 2030 году разрыв между спросом и возможностями сетей может достичь 268 ГВт.
Облачные провайдеры ускоряют развёртывание инфраструктуры под стремительно растущий спрос на приложения искусственного интеллекта, отмечается в свежем исследовании рынка ИИ-серверов от TrendForce. По оценке аналитиков, мировая потребность дата-центров в мощности достигнет в 2026 году 161 ГВт, прибавив примерно 31% год к году. Основным источником роста станут серверы для ИИ: на них придётся, по оценке, 33,4% всей потребности.
TrendForce делит потребность дата-центров в мощности на четыре крупные категории: обычные серверы, ИИ-серверы, прочее вычислительное оборудование и невычислительное оборудование вроде систем охлаждения и электропитания. В 2025 году мировая потребность составила 122,9 ГВт, в 2026-м вырастет, по оценке, до 161 ГВт. В 2027 году продолжающийся рост капитальных затрат облачных провайдеров и устойчивые отгрузки серверов, как ожидается, удержат годовой рост потребности выше 30%.
TrendForce отмечает, что улучшение электрической и механической эффективности дата-центров снизило дополнительную инфраструктурную нагрузку на каждую единицу мощности, потребляемой вычислительным оборудованием. Однако быстрое развёртывание самого оборудования — в первую очередь ИИ-серверов — вместе с одновременным ростом потребления невычислительных систем заставляет операторов дата-центров приступить к проработке архитектур питания постоянным током высокого напряжения (HVDC), чтобы повысить эффективность распределения энергии по всей цепочке.
В 2025 году на ИИ-серверы приходилось почти 25% всей потребности дата-центров в мощности, в 2026-м их доля поднимется примерно до 33,4%, а в 2027-м может превысить 40%. Доля обычных серверов, напротив, снизится с исторических примерно 40% до 25,6% в 2027 году.
Хотя потребление дата-центров продолжает быстро расти, развитие сетевого электроснабжения за ним не поспевает. По оценке TrendForce, до 2025 года пропускной способности сетей хватало, чтобы покрыть рост потребности дата-центров. Но с 2026 года спрос и предложение начнут расходиться, а с 2028-го разрыв заметно расширится. К 2030 году мировая потребность дата-центров в мощности, по прогнозу, достигнет 490,7 ГВт, а доступная им мощность сетей — при условии, что весь остальной спрос на электроэнергию удовлетворён полностью — оценивается лишь в 222,6 ГВт. Разрыв между спросом и предложением, таким образом, составляет 268 ГВт.
TrendForce подчёркивает, что этот разрыв надо понимать с двух сторон. Во-первых, потребность дата-центров в электроэнергии закрывается не только сетью, но и собственной генерацией, которую операторы строят у себя на площадке. Такая мощность в оценку доступной сетевой мощности не входит, поэтому рассчитанный разрыв не отражает, насколько собственная генерация может его компенсировать: заявленная цифра может быть больше действительной нехватки. Во-вторых, задержки с подключением к сети и со строительством передающей и распределительной инфраструктуры способны создавать настоящий дефицит электроснабжения.
В США, где сейчас сосредоточено больше всего дата-центров в мире, значительная часть потребности до 2028 года будет закрыта подключением к сети, а собственная генерация на площадке становится дополнительным решением. Поэтому проекты, уже запланированные к подключению, скорее всего, получат питание в срок. Однако после 2028 года задержки с подачей сетевой мощности станут, как ожидается, более частыми и существенно увеличат разрыв между доступной и требуемой мощностью.
По нынешним данным о сетях TrendForce прогнозирует, что к 2030 году разрыв между спросом и предложением мощности для дата-центров в США превысит 170 ГВт. Удастся ли сократить его дополнительной собственной генерацией и развитием сетей, пока неясно.