Yole: производительность дата-центров теперь продаётся стойками, а не чипами
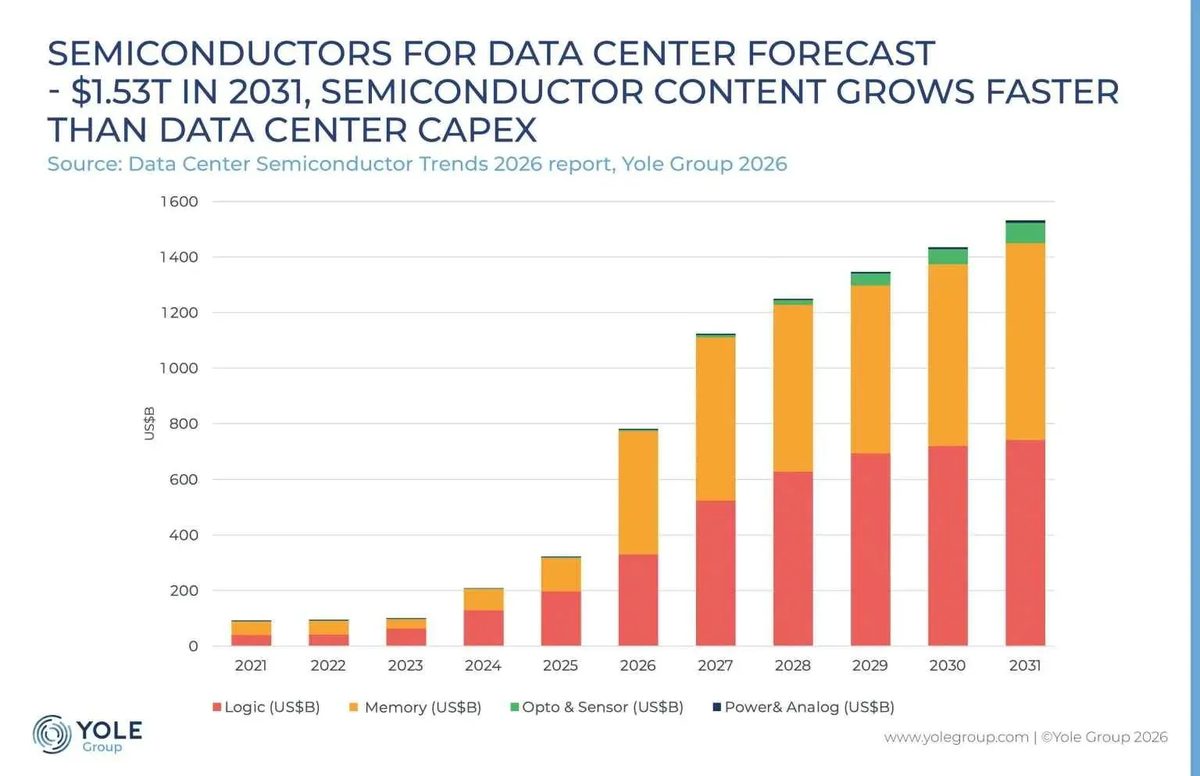
По данным Yole, рынок полупроводников для дата-центров более чем удвоился в 2026 году и превысит $1,5 трлн к 2031 году; ценность смещается от чипа к стойке, а узкими местами становятся продвинутая упаковка, HBM и энергоснабжение стоек, приближающихся к 1 МВт.
Ценность в дата-центрах смещается от чипа к стойке, считает Yole: гиперскейлеры и ИИ-лаборатории совместно разрабатывают собственные ИИ-ASIC, а направление задают продвинутая упаковка, HBM4, co-packaged optics и энергетика (стойки на 1 МВт, 800 В, жидкостное охлаждение).
«ИИ превратил дата-центр в задачу уровня целой системы, — говорит Eric Mounier из Yole. — Производительность теперь продаётся стойками, а не чипами, и победителей определит то, как сойдутся воедино память, продвинутая упаковка, оптика и питание».
Каждый рывок в ИИ теперь опирается на физический «счёт»: чипы, память, межсоединения и питание внутри дата-центра.
Рынок полупроводников для дата-центров более чем удвоился в 2026 году и, по оценке Yole, к 2031 году превысит $1,5 трлн. На Nvidia сейчас приходится около 16% всей выручки полупроводниковой отрасли.
ИИ стал единственным двигателем роста полупроводниковой индустрии, и он набирает обороты быстрее любого предыдущего цикла.
Капитальные затраты на дата-центры к концу десятилетия приближаются примерно к $1,8 трлн.
Логика по-прежнему остаётся крупнейшим сегментом рынка. Сегодня доминируют GPU, но заказные ИИ-ASIC, совместно разрабатываемые гиперскейлерами, — самый быстрорастущий вызов этому лидерству.
Память — переменный фактор 2026 года: взрывной спрос на HBM и резкий рост цен на серверную DRAM сделали её самым быстрорастущим сегментом из всех.
Оптика перемещается в центр проектирования. По мере выхода co-packaged optics на рынок в 2026 году межсоединения становятся столь же критичными для производительности ИИ, как и сами вычисления.
Питание — область, где формируется новый слой ценности: стойки переходят на архитектуры с более высоким напряжением, чтобы питать всё более плотные ИИ-системы.
В основе всего этого — сдвиг от чипа к стойке. Производительность ИИ теперь продаётся на уровне целой стойки — в системах вроде Nvidia NVL576, AMD Helios, AWS NL72 и Google Ironwood, — а реальным узким местом в масштабе стала мощность продвинутой упаковки наряду с быстро меняющейся дорожной картой HBM.
Концентрация и регионализация перестраивают цепочку поставок. Ни одна компания не покрывает всю цепочку целиком, хотя Nvidia выросла в мощного игрока цепочки поставок: она получает ~16% всей полупроводниковой выручки и закрепляет за собой приоритетные мощности у TSMC, SK hynix и партнёров по упаковке.
Региональные пути расходятся: Европа делает ставку на суверенитет с планом InvestAI на €200 млрд, США определяются доминированием Nvidia, а развитие Китая по-прежнему ограничено возможностями SMIC в условиях американского экспортного контроля.
Но реальным потолком отрасли быстро становится энергетика. Поскольку ИИ-стойки к концу десятилетия приближаются к 1 МВт, стандартом становятся подача питания при повышенном напряжении (800 В, SiC и GaN) и прямое жидкостное охлаждение, а доступ к электросети превращается в такое же ограничение, как и сами чипы.
Поскольку ИИ — устойчивый долгосрочный драйвер роста, технологии, цепочка поставок и конкурентная динамика этого рынка как никогда важны для производителей чипов, поставщиков памяти и упаковки, гиперскейлеров, ODM и инвесторов.