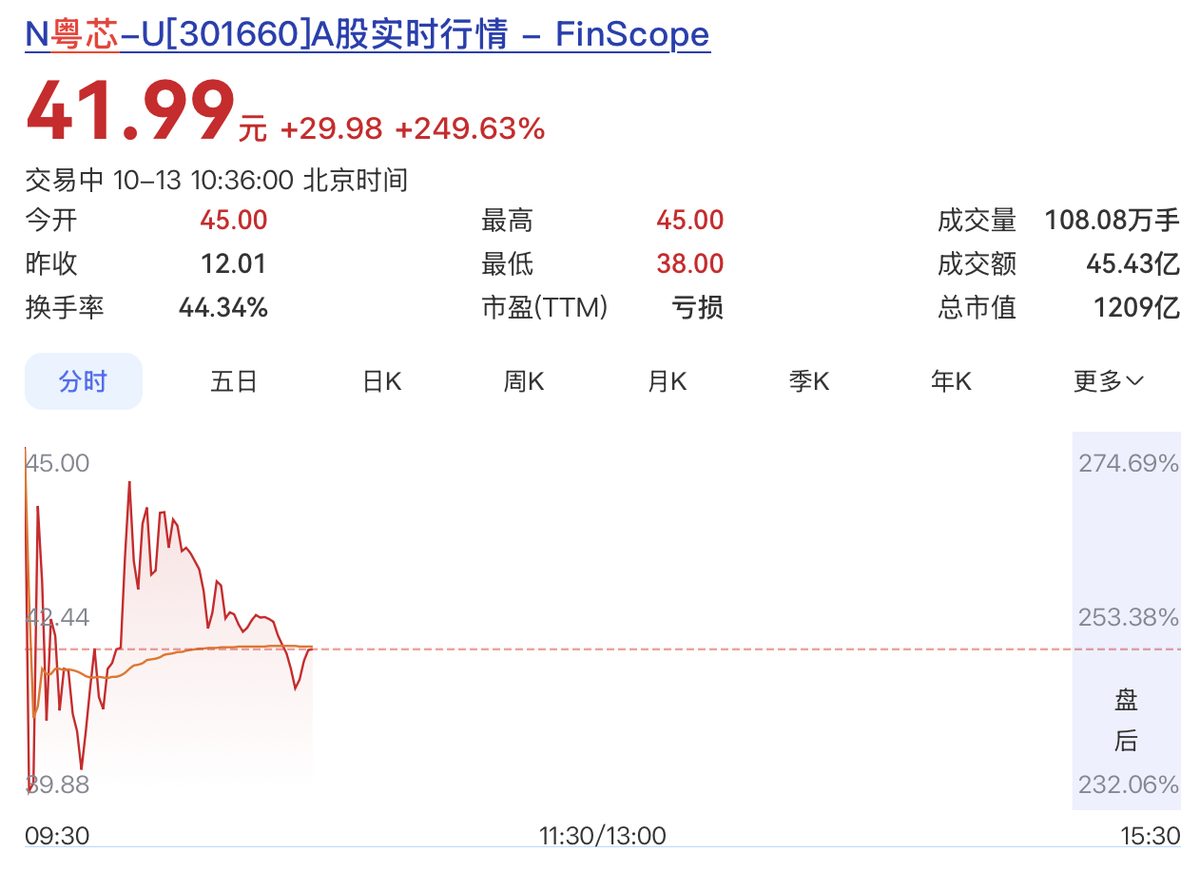
«Первая микросхема Гуанчжоу» подорожала на 274% в первый день торгов
Акции CanSemi открылись по 45 юаней против цены размещения 12,01, и владелец одного лота получил бумажную прибыль около 16,5 тыс. юаней. Главный козырь компании — единственное в материковом Китае серийное производство 12-дюймовых кремний-фотонных пластин, но прибыль пока отрицательная.
13 октября 2026 года на площадке ChiNext Шэньчжэньской биржи вновь прозвенел колокол: компания CanSemi (粤芯半导体, код 301660), которую называют «первой микросхемой Гуанчжоу», начала торговаться и стала первым производителем кремниевых пластин на этой площадке.
Рост на 274% в первый день
Цена открытия составила 45 юаней — на 274,69% выше цены размещения 12,01 юаня. По цене открытия владелец одного лота в 500 акций получил бумажную прибыль около 16,5 тыс. юаней, а общая капитализация компании в какой-то момент перевалила за 120 млрд юаней. В течение дня акции колебались около 42 юаней, сохраняя рост выше 250% при высокой активности торгов.
Такой рост не стал неожиданностью: признаки были видны уже на этапе размещения. Цена размещения составила 12,01 юаня за акцию, первоначально размещалось 513 млн акций, а при полном исполнении права на дополнительное размещение — 590 млн, так что общий объём привлечения мог дойти до 7,08 млрд юаней. Заявок от частных инвесторов поступило 14,4354 млн, на 423,383 млрд акций; после перераспределения в розничную часть было в итоге размещено 179 млн акций, а доля удовлетворённых заявок составила всего 0,0423786759%: выигрышных номеров оказалось 358 848, и на каждый можно было приобрести 500 акций. Редкое предложение при горячем спросе заранее предсказало цену первого дня.
Зрелые нормы как основа, кремниевая фотоника как козырь
CanSemi оказывает услуги контрактного производства 12-дюймовых пластин и предлагает решения на особых технологиях; это первая в провинции Гуандун выращенная самостоятельно компания, которая довела 12-дюймовое производство до серийного выпуска. Компания пришла в гуанчжоуский район Хуанпу в конце 2017 года, в 2019 году запустила серийный выпуск на первой линии и тем изменила положение, при котором в Гуандуне не было собственного 12-дюймового производства.
Но по-настоящему о стратегическом чутье компании говорит выбранное ею направление. В те годы, когда китайские производители гнались за передовыми нормами, CanSemi углублялась в зрелые — от 55 до 180 нм — и сосредоточилась на особых технологиях для аналоговых микросхем, силовых полупроводников и датчиков. У компании сложились технологические платформы смешанных сигналов, высоких напряжений, КМОП-датчиков изображения, BCD, встроенной энергонезависимой памяти, MOSFET, IGBT и кремниевой фотоники, охватывающие нормы от 180 до 55 нм, а её изделия широко применяются в потребительской электронике, промышленном управлении, автомобильной электронике и искусственном интеллекте.
Это направление удачно совпало с государственной политикой: 15 сентября министерство промышленности и информатизации вместе с государственным комитетом по развитию и реформам выпустили план развития электронной промышленности на пятнадцатую пятилетку, где прямо говорится о необходимости «доводить до совершенства зрелые нормы и наращивать возможности передовых» и предусмотрено создание общих технологических платформ, включая объединение электроники с оптикой. Занятие CanSemi оказалось ровно в центре этой рамки.
Но зрелые нормы — только её основа, а настоящий козырь — кремниевая фотоника. В конце 2024 года компания вывела 12-дюймовую кремний-фотонную платформу с нормами 90 нм, и суммарный запуск по ней уже превысил 7000 пластин. По данным Frost & Sullivan, на конец апреля 2026 года CanSemi — единственная компания в материковом Китае, способная серийно выпускать 12-дюймовые кремний-фотонные пластины в большом объёме; её изделия охватывают быстрые подключаемые кремний-фотонные оптические модули на 400 Гбит/с, 800 Гбит/с и 1,6 Тбит/с, идёт внедрение изделий на 3,2 Тбит/с с оптикой вблизи корпуса, а в планах переход к 65-нанометровой кремниевой фотонике и оптике в общем корпусе. Вес этого «единственная» сейчас, при взрывном росте вычислений для ИИ и спросе на быстрые оптические соединения, заметно возрастает. Это отчасти и объясняет, почему компании, которая пока убыточна, рынок прочит капитализацию в сотню миллиардов юаней: капитал оценивает не сегодняшнюю прибыль, а редкость.
Поддержка со стороны заказчиков тоже вполне реальная. На конец 2025 года компания наработала более 200 заказчиков, среди которых почти 40 публичных компаний из Китая и за его пределами, включая крупнейшего в мире разработчика микросхем распознавания отпечатков пальцев, крупнейшего разработчика микросхем электронных метк, второго в мире по отгрузкам разработчика датчиков изображения и крупнейшего китайского разработчика микроконтроллеров. Её технологические платформы вошли в цепочки поставок OPPO, vivo, Huawei, ZTE, GAC, XPeng, BYD, а среди десяти крупнейших публичных китайских разработчиков аналоговых микросхем она работает с 80%.
Мощности при этом находятся в любопытной точке. Сейчас у компании два 12-дюймовых завода с расчётной мощностью 80 тыс. пластин в месяц, а к концу 2025 года достигнуты 63,3 тыс. В первом квартале 2026 года начата стройка третьего завода на 40 тыс. пластин в месяц, сосредоточенного на особых аналого-цифровых технологиях для 12-дюймовых пластин; после его ввода общая мощность вырастет до 120 тыс. пластин в месяц.
Выручка быстро растёт, прибыль пока отрицательная
Кривая выручки у CanSemi красивая. С 2023 по 2025 год выручка составила 1,044 млрд, 1,681 млрд и 2,582 млрд юаней, то есть среднегодовой рост около 57,30%, и движет им наращивание мощностей и внедрение изделий с высокой добавленной стоимостью. В первом полугодии 2026 года выручка выросла до 1,777 млрд юаней, прибавив 68,76%, а по эмиссионному проспекту за девять месяцев 2026 года ожидается от 2,87 до 2,97 млрд юаней, то есть рост на 61,27–66,89%.
Но прибыль пока не вышла в плюс. С 2023 по 2025 год убыток, относящийся к материнской компании, составил около 1,917 млрд, 2,253 млрд и 2,346 млрд юаней, а накопленный непокрытый убыток к концу 2025 года — около 10,081 млрд юаней. Это обычная картина для контрактного производства на стадии наращивания: большие отчисления на износ основных средств вместе с непрерывными расходами на разработку держат прибыль под водой.
Стоит заметить, что тенденция всё же к лучшему. Валовая рентабельность основной деятельности сузилась с −114,90% в 2023 году до −58,24% в 2025-м, а загрузка мощностей выросла с 55,23% в 2023 году до 84,79% в 2024-м и 96,38% в 2025-м при отношении продаж к выпуску 99,47%. Загрузка близка к полной, то есть имеющиеся линии почти насыщены и расширение остаётся едва ли не единственным выходом; а с ростом масштаба постоянные отчисления на износ размываются, и рентабельность может продолжить выправляться. Этим и объясняется, почему из привлекаемых 7,5 млрд юаней 3,5 млрд идут на расширение мощностей (почти половина), ещё 2,5 млрд — на разработки и 1,5 млрд — на пополнение оборотных средств.
Трезвости ради: собственный график выхода из убытков у компании весьма сдержанный — выход на прибыль по сводной отчётности ожидается не ранее 2029 года, причём прогноз включает доходы от государственных субсидий, а в заключении организатора размещения прямо указано, что он несёт существенную неопределённость. Это не тот сценарий, который можно линейно продолжать в будущее.
Сколько заработали инвесторы
У CanSemi нет ни контролирующего акционера, ни конечного собственника, доли распределены сравнительно широко, и список её акционеров тем интереснее.
Среди владельцев более 5%: гуандунский фонд инвестиций в полупроводниковую и микроэлектронную промышленность — около 11,29%, государственная компания гуанчжоуского района развития Science City Investment — около 8,82%, государственный фонд SDIC Venture — около 7,05%; есть также Yuxin Zhongcheng и Guangzhou Huaying. Доля ABC Financial Asset Investment — около 4,09%, а гуанчжоуского фонда инвестиций в научно-технические производства, входящего в группу Guangzhou Industrial Investment, — около 3,95%. Государственным акционерам, среди которых Science City, ABC Financial, CCB Financial и Knowledge City Group, вместе принадлежит около 15,10%.
Самое заметное в этом размещении — состав стратегического размещения. Как раскрыто в сообщении, в нём участвовали портфели Всекитайского фонда социального страхования и отраслевые инвесторы, включая Hangzhou Alibaba Cloud Feitian Information Technology; на стратегическое размещение пришлось около 256 млн акций, то есть 50% первоначального объёма. Фонд социального страхования смотрит на долгосрочную надёжность, отраслевой капитал — на согласованность в цепочке, и одновременное участие двух таких типов денег само по себе служит поручительством.
Что до дохода, самый прямой счёт получается у участников стратегического размещения. Они получили акции по цене размещения 12,01 юаня, и по цене открытия первого дня 45 юаней бумажная прибыль составляет около 274%, а при объёме примерно 256 млн акций — около 8,4 млрд юаней. При этом нужно оговориться, что на акции стратегического размещения наложены ограничения.