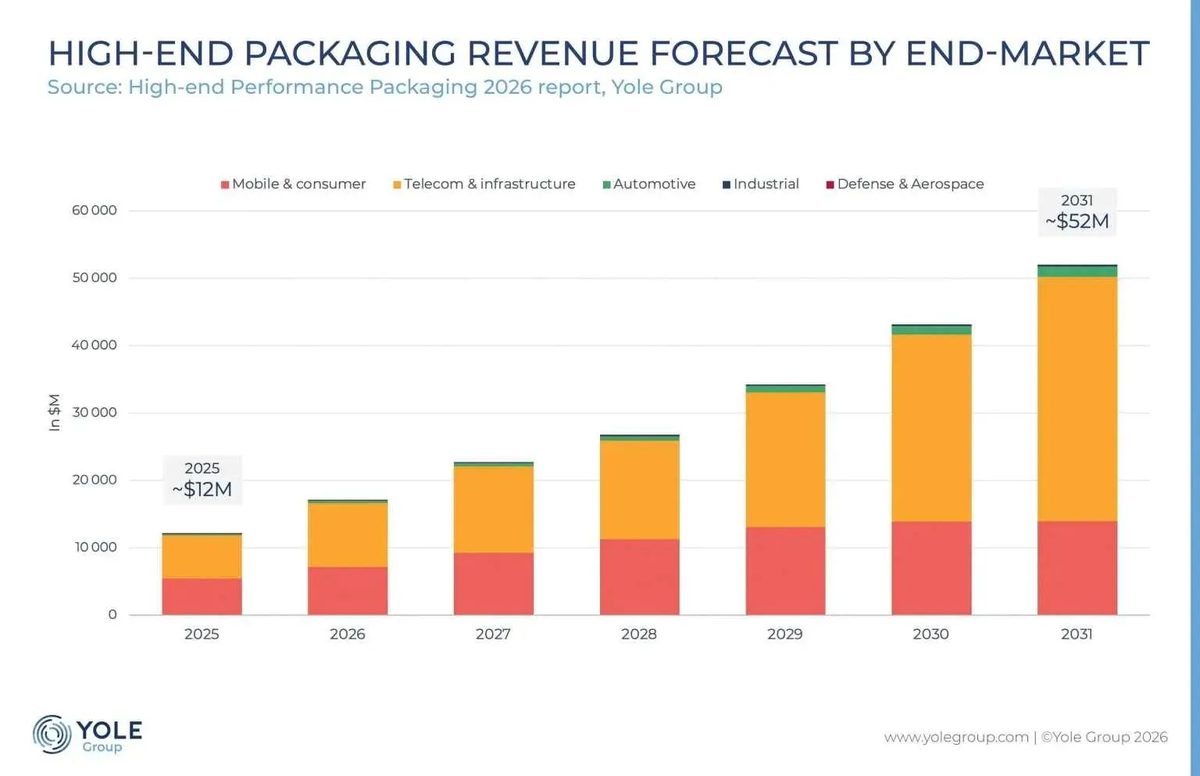
Рынок передовой упаковки достигнет 51 млрд долларов к 2031 году
По данным Yole, ИИ-ускорители, интеграция HBM и совместно упакованная оптика выведут рынок высокопроизводительной упаковки за 51 млрд долларов к 2031 году; среднегодовой рост выручки в 2025–2031 годах составит 27%.
По данным Yole, ИИ-ускорители, интеграция HBM и совместно упакованная оптика выводят рынок высокопроизводительной упаковки за отметку 51 млрд долларов к 2031 году.
Выручка сегмента высокопроизводительной упаковки растёт со среднегодовым темпом (CAGR) 27% в 2025–2031 годах. Объём выпуска корпусов растёт на 33% в год, а спрос на пластины — на 30%, что отражает как рост объёмов, так и сдвиг к более крупным и сложным корпусам.
Разрыв между этими тремя цифрами говорит сам за себя: корпуса не только отгружаются в больших количествах, но и становятся крупнее и сложнее.
Литой интерпозер (типа CoWoS-L) остаётся крупнейшим и самым быстрорастущим сегментом 2.5D с CAGR 28,1%; ожидается, что в 2028–2029 годах появятся два новых формата — CoPoS и CoWoP.
Шесть ведущих игроков — Intel, TSMC, YMTC, SK hynix, Samsung и Micron — получили около 97% выручки 2025 года.
Передовая упаковка стала тем местом, где выигрывается или проигрывается производительность ИИ-систем.
Ключевой драйвер — телекоммуникации и инфраструктура: этот сегмент вырастет до более чем 36 млрд долларов в 2031 году и достигнет 70% общей выручки благодаря стремительно растущему спросу на корпуса для ИИ-GPU/ASIC, интеграцию HBM и оптические движки CPO.
Мобильные устройства и потребительская электроника остаются вторым по величине конечным рынком, опираясь на Apple, Huawei и клиентские процессоры Intel, а автомобильный сектор — самый быстрорастущий в относительном выражении с CAGR 36%, поскольку ADAS и вычислительные модули высокой плотности переходят на упаковку 2.5D и 3D.
По применениям крупнейший сегмент по выручке сегодня — 3D NAND с гибридным соединением пластина-к-пластине, растущий с CAGR 22,2%.
Сегмент литого интерпозера CoWoS-L остаётся крупнейшим и самым быстрорастущим сегментом 2.5D с CAGR 28,1% — его подталкивают всё более крупные корпуса ИИ-GPU и ASIC, приближающиеся к пределу размера ретикла.
Упаковка оптических движков для совместно упакованной оптики вырастет с пренебрежимо малой базы в 2025 году до нескольких сотен миллионов долларов к 2031 году, что означает приход 3D-интеграции — включая гибридное соединение, TSV и микробампы — в оптические сети ИИ-дата-центров.
3D-гибридное соединение для логики, памяти и чиплетов разделяется на два пути: кристалл-к-пластине — более крупный, с CAGR около 65%, во главе с внедрением TSMC SoIC в AMD 3D V-Cache, SoC Apple серии M и GPU Nvidia Feynman; пластина-к-пластине — меньше по объёму, но растёт быстрее, главным образом за счёт мобильных APU Huawei Kirin, использующих технологию LogicFolding производства SMIC.
«Предел ретикла стал ограничением, которое формирует дорожную карту, — говорит Йик Йи Тан (Yik Yee Tan) из Yole. — ИИ-корпуса выросли до такой степени, что текущие форматы интерпозеров не могут экономически поддерживать следующее поколение архитектур, поэтому CoPoS и CoWoP готовятся к 2028–2029 годам, а не остаются исследовательскими темами».
TSMC является опорой всей цепочки поставок 2.5D: этап chip-on-wafer остаётся внутри фаундри — сегодня в основном в Тайнане и Цзяи на Тайване, а в будущем в Аризоне, — тогда как фаундри вроде UMC выступают вторым источником интерпозеров, а перегрузка на этапе on-substrate формирует вторую цепочку поставок у ASE/SPIL на Тайване, Amkor в Южной Корее и позднее в Пеории, а также PTI на Тайване.
Подложки ABF остаются концентрированным узким местом в верхнем звене цепочки. Intel ведёт замкнутый на IDM процесс с центром в США — с кремниевым интерпозером Foveros и встроенными кремниевыми мостами EMIB и EMIB-T, причём последний добавляет TSV для вертикальной подачи питания в направлении HBM4 и HBM4E, — на площадках в Рио-Ранчо, Чандлере и Хиллсборо, с расширением мощностей в 2026 году в Пенанге (Малайзия) и первым аутсорсингом OSAT на Amkor Songdo в Южной Корее.
«Гетерогенная интеграция превратила упаковку в многовендорную задачу, — говорит Габриэла Перейра (Gabriela Pereira) из Yole. — В одном корпусе ИИ-ускорителя теперь могут участвовать более семи компаний, так что проектирование цепочки поставок больше не решается после определения продукта — оно является частью разработки продукта с первого дня».
Поскольку выручка к 2031 году почти упятерится, а технологическая дорожная карта расщепляется на несколько конкурирующих форматов, направление развития высокопроизводительной упаковки никогда не было столь критичным для фаундри, OSAT, производителей памяти, поставщиков подложек и их заказчиков.